
PER : quel calcul effectuer pour optimiser vos versements ?
Mise à jour le 21 octobre 2026
.
⏱️ Lecture : 4 minSOMMAIRE
Le Plan d’Épargne Retraite (PER) permet de préparer votre retraite tout en bénéficiant d’une déduction des sommes versées de votre revenu imposable. Pour en tirer pleinement parti, il est utile de comprendre les mécanismes qui déterminent le niveau de la réduction d’impôt que vous pouvez obtenir. Comment fonctionne concrètement ce calcul ? Quels éléments influent sur l’économie fiscale réalisable ? Comment déterminer le montant de versement optimal en fonction de votre situation ?
Altaprofits vous explique les règles à connaître pour calculer et optimiser l’avantage fiscal offert par votre PER.
Pourquoi calculer l’avantage fiscal avant de verser sur un PER ?
Le calcul de la déduction fiscale apparaît comme essentiel avant tout versement sur un PER. Il permet d’estimer l’économie d’impôt potentielle et d’évaluer l’intérêt du dispositif au regard de votre situation. Cette démarche vous aide également à déterminer un montant de versement cohérent avec vos objectifs d’épargne et votre fiscalité.
Épargner pour la retraite en réduisant son impôt
Créé dans le cadre de la loi Pacte en 2019, le Plan d’Épargne Retraite permet de se constituer des droits à une retraite supplémentaire, sous forme de capital ou de rente viagère. Mais l’une des principales raisons de son vrai succès réside dans l’avantage fiscal immédiat qu’il offre aux épargnants.
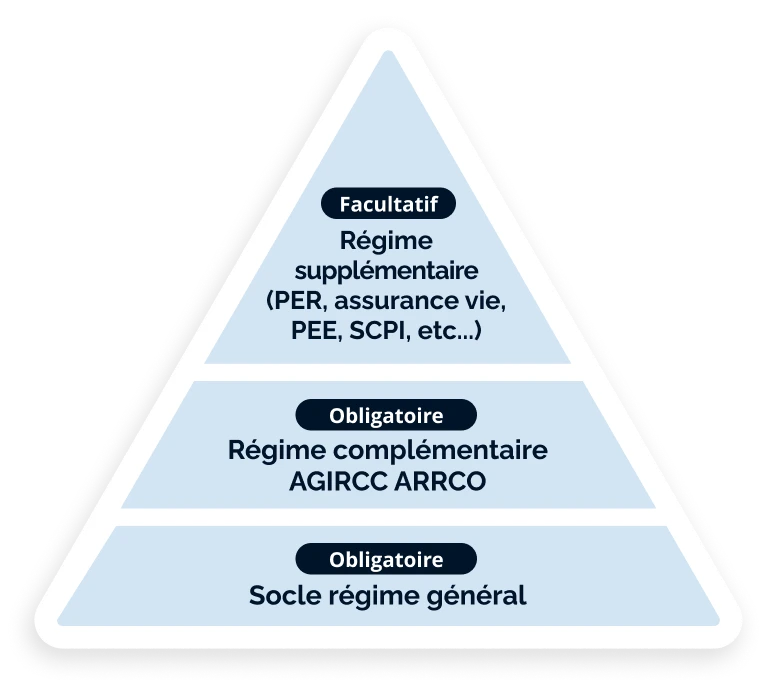
Les versements volontaires effectués sur le PER peuvent en effet être déduits de votre revenu imposable, dans la limite d’un plafond spécifique annuel. En pratique, cette déduction vient réduire la base taxable sur laquelle l'impôt sur le revenu est calculé. Il en découle une réduction directe de l’impôt à payer pour l’année en cours. En contrepartie, les sommes récupérées à l’échéance de la retraite, ou en cas de déblocage anticipé pour l’achat de la résidence principale, seront réintégrées à l’impôt sur le revenu l’année de leur sortie. L’avantage fiscal obtenu à l’entrée s’inscrit donc dans une logique de différé d’imposition.
Adapter la fiscalité de ses versements à sa situation
L'économie d’impôt procurée par un PER diffère d'un épargnant à l'autre. Pour un même versement, l’allègement fiscal obtenu varie en effet selon vos revenus professionnels et votre tranche marginale d'imposition.
Réaliser un calcul préalable permet alors d'adapter le montant versé à votre situation personnelle. Cette démarche vous aide à déterminer le niveau de versement le plus pertinent au regard du gain fiscal recherché. Elle permet également de vérifier que le plafond de déduction disponible couvre bien l’intégralité des sommes versées. Dans le cas contraire, la partie excédentaire ne produirait aucun effet fiscal, sans report de déduction possible sur l’année suivante.
L’estimation de l’avantage fiscal constitue enfin un moyen de comparer plusieurs scénarios. Vous pouvez ainsi mesurer l'impact d'un versement ponctuel, d'un versement plus important ou d'une stratégie d'épargne progressive sur plusieurs années. En prenant le temps de calculer votre capacité de déduction fiscale avant de verser sur un PER, vous disposez d'une vision claire des bénéfices attendus et pouvez ainsi prendre une décision avisée.
Bon à savoir
La déduction fiscale n’est pas obligatoire. Elle peut ne pas présenter d’intérêt dans certaines situations, par exemple si vous êtes faiblement imposé ou non imposable sur le revenu. Vous restez toujours libre d’y renoncer sur option lors de chaque versement sur un PER. Vous ne bénéficiez alors d'aucun avantage fiscal immédiat mais la fiscalité appliquée au moment de la sortie sera plus avantageuse.
Comment fonctionne le calcul de la déduction fiscale grâce au PER ?
Pour estimer l'économie d'impôt réalisable grâce au PER, il est nécessaire de comprendre les éléments qui entrent dans le calcul. Le taux marginal d'imposition de votre foyer fiscal et votre plafond de déduction individuel sont les paramètres qui conditionnent la déduction fiscale à laquelle vous pouvez prétendre.
Le taux marginal d'imposition du foyer fiscal
Le taux marginal d'imposition (TMI) correspond au taux appliqué à la tranche la plus élevée des revenus de votre foyer fiscal. Son niveau détermine le niveau de déduction applicable sur les versements volontaires effectués sur votre PER.
L'impôt sur le revenu est calculé selon un barème progressif. Les revenus sont répartis entre plusieurs tranches auxquelles s'appliquent des taux d'imposition différents, variant de 0 % à 45 %. Le TMI correspond ainsi au taux de la tranche dans laquelle se situent les derniers euros de revenus imposables du foyer.
À titre indicatif, le barème de l'impôt 2026 applicable aux revenus de 2025 comprend les tranches suivantes :
| Tranche de revenu imposable (pour une part) | Taux d’imposition |
|---|---|
| De 0 à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
La déduction de vos versements procure une baisse d’impôt proportionnelle à votre TMI. Plus celui-ci est élevé, plus le gain fiscal est important. Par exemple, un versement de 1 000 € sur votre PER peut générer une économie d’impôt de 110 € si vous êtes imposé à 11 %, ou de 410 € si vous relevez d’un TMI de 41 %.
Le montant du plafond de déduction annuel
Les versements volontaires effectués sur un PER sont déductibles à hauteur d'un plafond annuel, dont le seuil est revalorisé chaque année en fonction du plafond annuel de la Sécurité sociale (PASS).
Ce plafond d’épargne retraite est individuel car il dépend de vos revenus d'activité nets de frais professionnels. Son calcul varie selon votre statut, selon que vous êtes salarié ou indépendant. Les travailleurs non-salariés (TNS) ont en effet la possibilité de déduire leurs versements de leur bénéfice professionnel plutôt que de leur revenu imposable global. Ils profitent alors d’une capacité de déduction plus élevée.
Le calcul du plafond annuel de déduction des versements sur un PER s’effectue selon les formules et limites suivantes :
| Statut professionnel | Plafonds de déduction | Plafonds 2026 |
|---|---|---|
| Salarié (Ou sans emploi, ou retraité) | Minimum : 10 % du montant du PASS de l’année précédente | Minimum : 4 710 € |
| Maximum : 10 % de vos revenus d’activité de l’année précédente, Nets de frais professionnels, dans la limite de 8 fois le montant du PASS de cette même année | Maximum : 37 680 € | |
| Travailleur non salarié | Minimum : 10 % du PASS de l’année en cours | Minimum : 4 806 € |
| Maximum : 10 % du bénéfice imposable de l’année en cours, dans la limite de 8 PASS + 15 % supplémentaires sur la fraction de ce bénéfice comprise entre 1 et 8 PASS | Maximum : 88 911 € |
PASS 2025 = 47 100 € / PASS 2026 = 48 060 €
Le calcul du plafond de déductibilité d’un PER peut sembler complexe de prime abord. Dans les faits, il est automatiquement déterminé par l’administration fiscale à partir de votre déclaration de revenu. Le montant du plafond disponible pour chaque membre de votre foyer fiscal figure chaque année sur votre avis d'imposition, avec le rappel des droits à déduction des années précédentes non utilisés.
Les stratégies d’utilisation des plafonds disponibles
Le calcul du disponible fiscal ne se limite pas à votre plafond épargne retraite de l'année en cours. Plusieurs mécanismes permettent d'augmenter l'enveloppe de déduction mobilisable.
Vous pouvez notamment bénéficier :
- Du report des plafonds des années antérieures non utilisés. Jusqu’en 2026, les anciens plafonds non consommés restent disponibles pendant trois ans pour pouvoir se cumuler au plafond de l'année en cours. Ce délai de report est porté à cinq ans pour les droits à déduction acquis à partir de 2026.
- De la mutualisation des plafonds au sein d'un couple marié ou pacsé soumis à une imposition commune. Vous pouvez ainsi utiliser tout ou partie du plafond disponible de votre conjoint ou partenaire. Cette option permet d’optimiser efficacement la déduction fiscale globale de votre foyer.
Avant d'effectuer un versement important, il est donc utile de vérifier l'ensemble des plafonds mentionnés sur votre avis d'imposition. Cette démarche permet d'estimer avec davantage de précision l'économie d'impôt susceptible d'être réalisée grâce à votre PER.
Quelle formule permet de calculer l’économie d'impôt possible avec votre Plan d'Épargne Retraite ?
Le calcul de la potentielle économie d’impôt liée à un PER repose sur une formule simple : montant déductible × taux marginal d’imposition (TMI). Selon votre statut professionnel, la méthode reste la même, seul le calcul du plafond de déduction diffère. Des exemples concrets permettent de comprendre ce principe.
Exemple de calcul de déduction fiscale pour un salarié
En 2025, un salarié a déclaré 100 000 € de salaire net de frais professionnels. Il dispose également de 3 000 € de plafond de déduction non utilisés l’année précédente.
Pour 2026, son possible gain fiscal peut être déterminé par les étapes suivantes :
- Calcul du plafond annuel :
En tant que salarié, son plafond annuel correspond à 10 % des revenus professionnels nets de 2025, dans la limite du PASS de 2025.
Soit : 100 000 € × 10 % = 10 000 €
Le plafond 2026 calculé sur les revenus de 2025 s’élève à 10 000 €.
- Calcul du disponible fiscal
Il dispose de 3 000 € de droits à déductibilité non utilisés sur le plafond calculé sur les revenus de 2024.
Le report de ce reliquat porte le plafond disponible total à 10 000 + 3 000 = 13 000 €.
Ce disponible fiscal correspond au montant maximum des versements sur un PER donnant lieu à déduction sur le revenu imposable en 2026.
- Calcul de l’économie d’impôt
En fonction de ses revenus, ce salarié est soumis à un TMI de 41 %.
S’il effectue des versements sur son PER à hauteur du plafond de 13 000 €, l’économie d’impôt estimée au titre de l'année 2026 sera de : 13 000 × 41 % = 5 330 €.
L’avantage fiscal dépend ainsi autant du taux marginal d’imposition que du plafond de déduction disponible. Le cumul du plafond annuel et des droits reportés permet d’augmenter significativement le montant déductible.
Le calcul pour un travailleur non salarié
Les travailleurs non-salariés bénéficient par principe de règles de calcul plus favorables que les salariés. Leur plafond de déduction peut ainsi atteindre des montants plus élevés, ce qui renforce l'intérêt du PER lorsque leur bénéfice imposable est important.
Prenons l'exemple d'un travailleur indépendant estimant dégager en 2026 un bénéfice imposable de 100 000 €. Son taux marginal d'imposition est de 41 %. Il dispose également de 3 000 € de plafonds non utilisés de l’année précédente.
- Calcul du plafond annuel
Pour un TNS, le plafond de déduction est égal à : 10 % du bénéfice imposable de l’année + 15 % de la fraction du bénéfice comprise entre 1 PASS et 8 PASS 2026.
Soit, avec un PASS 2026 fixé à 48 060 € : 10 000 € + 7 791 € = 17 791 € le plafond de déduction de l'année 2026 s'élève à 17 791 €.
- Calcul du disponible fiscal
En ajoutant le solde de 3 000 € de plafond non utilisé sur l’année précédente, le plafond disponible total atteint : 17 791 + 3 000 = 20 791 €.
S'il souhaite utiliser l'intégralité de ce plafond disponible, il peut effectuer des versements sur son PER en 2026 qui seront déductibles à hauteur de 20 791 €.
- Calcul de l'économie d'impôt
Avec un taux marginal d'imposition de 41 %, l'économie d'impôt estimée est la suivante : 20 791 € × 41 % = 8 524 €
Des versements réalisés à hauteur du disponible fiscal peuvent ainsi permettre une réduction immédiate d’impôt de 8 524 €.
Cet exemple illustre l'un des principaux atouts du PER pour les travailleurs non-salariés. Grâce à des plafonds de déduction plus élevés, le dispositif peut offrir un levier d'optimisation fiscale particulièrement intéressant, tout en contribuant à la préparation de la retraite.
Le calcul de l'avantage fiscal constitue une étape indispensable pour optimiser vos versements sur un PER. En tenant compte de votre taux marginal d'imposition, de votre plafond de déduction et du levier fiscal des éventuels droits non utilisés à reporter, vous pouvez estimer avec précision l'économie d'impôt réalisable. Toutefois, le Plan d’Épargne Retraite ne se résume pas à un simple mécanisme fiscal. Il s'inscrit dans une stratégie globale de préparation de la retraite et de valorisation de votre épargne sur le long terme. Avant d'effectuer un versement important, il est donc recommandé d'évaluer à la fois le gain fiscal immédiat et l'adéquation du dispositif avec vos objectifs patrimoniaux.
Toutefois, le Plan d’Épargne Retraite ne se résume pas à un simple mécanisme fiscal. Il s'inscrit dans une stratégie globale de préparation de la retraite et de valorisation de votre épargne sur le long terme. Avant d'effectuer un versement important, il est donc recommandé d'évaluer à la fois le gain fiscal immédiat et l'adéquation du dispositif avec vos objectifs patrimoniaux.
Comment calculer l'économie d'impôt réalisable grâce à un versement sur un PER ?
Le calcul repose sur une formule simple : montant déductible multiplié par votre taux marginal d'imposition (TMI). Par exemple, un salarié disposant d'un disponible fiscal de 13 000 € et imposé à 41 % réalise une économie d'impôt de 5 330 €.
Quel est le plafond de déduction d'un PER en 2026 ?
Pour un salarié, le plafond minimum s'élève à 4 710 € et le maximum à 37 680 € (10 % des revenus nets, dans la limite de 8 PASS). Pour un travailleur non salarié, ce plafond peut atteindre 88 911 €, grâce à une majoration de 15 % sur la fraction du bénéfice comprise entre 1 et 8 PASS.
Peut-on récupérer les plafonds de déduction non utilisés des années précédentes ?
Oui, les plafonds non consommés se reportent pendant 3 ans (porté à 5 ans pour les droits acquis à partir de 2026). Il est également possible de mutualiser les plafonds disponibles entre conjoints ou partenaires pacsés soumis à imposition commune.
Les atouts du PER
Un large choix de supports d'investissement pour préparer sa retraite
La possibilité d'avantages fiscaux immédiats
Une sortie flexible, en capital ou en rente
Nos conseils d'épargne PER
Publié le 29/10/2026
Impôts : PER, FCPI, GFI… quelles solutions pour optimiser votre fiscalité en 2026 ?
Préparer sa retraite tout en réduisant ses impôts ou diversifier son patrimoine grâce à des investissements bénéficiant d’un avantage fiscal : plusieurs solutions existent, avec des mécanismes et des niveaux de risque différents. Tour d’horizon du PER, des nouveaux FCPI dédiés aux jeunes entreprises innovantes et des groupements forestiers d’investissement (GFI).
Publié le 27/08/2025
Retraite : bien exploiter les atouts du Plan Epargne Retraite, le PER
Le déséquilibre croissant du système par répartition met de plus en plus en évidence la nécessité de se constituer un complément de retraite pour atténuer la perte de revenus qui intervient généralement à cet horizon. Et le Plan Épargne Retraite s’impose comme LA solution dédiée à ce besoin. Encore faut-il en comprendre le fonctionnement et ses subtilités.
Publié le 28/08/2024
Le Plan Épargne Retraite (PER), une opportunité face aux incertitudes du système de retraite en France
Avec un système de retraite français sous pression, capitaliser par soi-même tout au long de sa vie active peut devenir une nécessité pour s’assurer un bon niveau de vie. Le Plan Épargne Retraite (PER) se présente comme la solution la plus efficace pour épargner et faire fructifier son argent avec un horizon long terme ; découvrez comment en tirer le meilleur parti.