
L'assurance vie pensée pour préparer son avenir, dès aujourd'hui
Études, permis, premier logement, voyage ou projet professionnel : avec Altaprofits vie pour les mineurs, vous constituez progressivement un capital au nom de votre enfant, dans le cadre d'un contrat d'assurance vie accessible entièrement en ligne.
L'investissement sur les supports en unités de compte supporte un risque de perte en capital puisque leur valeur est sujette à fluctuation à la hausse comme à la baisse dépendant notamment de l'évolution des marchés financiers.
L'assureur s'engage sur le nombre d'unités de compte et non sur leur valeur qu'il ne garantit pas.
Dès 300 €
pour ouvrir son contrat
0 € de frais
d'entrée, de versement, d'arbitrage et de rachat
100 % en ligne
de la souscription à la signature
Donnez de l'avance à ses futurs projets
Les premières années passent vite. En commençant à épargner tôt, vous disposez d'un horizon plus long pour constituer progressivement un capital destiné aux projets importants de sa vie.

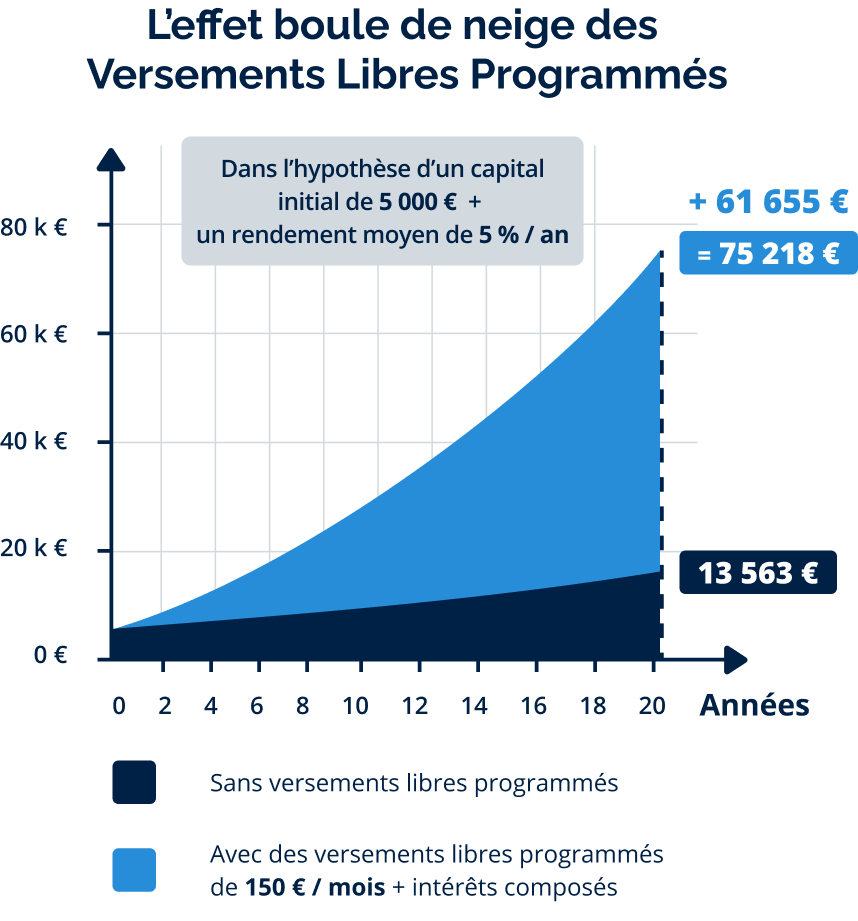
Effectuer de petits versements réguliers permet de constituer progressivement une épargne pour l’avenir de l’enfant, sans avoir à y penser. Les versements programmés sont possibles dès 50 € par mois et peuvent être modifiés ou suspendus à tout moment.
Pourquoi ouvrir une assurance vie pour lui dès maintenant ?

Une épargne régulière et indolore
50 euros par mois permettent de constituer un vrai capital aux 18 ans de l’enfant
Profiter d’un horizon de placement long
Un horizon de placement long permet d’aller chercher de la performance et de mieux faire fructifier l’épargne
La force de l’assurance vie
La richesse des supports d’investissement de l’assurance vie permet de faire fructifier une épargne régulière dans les meilleures conditions
Une souscription possible dès le plus jeune âge
Une assurance vie peut être ouverte pour un enfant dès sa naissance et les sommes versées peuvent être encadrées par un pacte adjoint
Un horizon long peut permettre de lisser les fluctuations des marchés, mais il ne supprime pas le risque de perte en capital lié aux supports en unités de compte.
Vous constituez un capital pour un enfant. Vous pouvez aussi en organiser l’utilisation.
Lorsqu’une somme est donnée à un enfant, vous pouvez choisir d’accompagner cette donation d’un pacte adjoint. Celui-ci est facultatif et permet au donateur de préciser les conditions d’administration et d’utilisation de la somme donnée. Il peut, par exemple, permettre de prévoir la disponibilité du capital à un âge choisi entre 18 et 25 ans ou de désigner une personne chargée de son administration.
Le Pacte adjoint est facultatif et est 100 % digitalisé chez Altaprofits pour plus de simplicité.
Un contrat conçu pour accompagner une épargne de long terme
Accessibilité
Supports
Gestion
Pacte adjoint
Parcours
Actions, OPCVM, ETF, produits structurés, Private Equity ou SCPI : vous disposez d'une offre diversifiée pour construire votre allocation. Si vous préférez déléguer la gestion. Plusieurs profils de gestion pilotée sont disponibles, selon votre profil investisseur et votre horizon de placement.
Ouvrez son contrat entièrement en ligne
Vous renseignez les informations relatives au mineur et à ses représentants légaux.
Vous configurez le contrat selon vos choix : gestion libre ou pilotée, versements programmés, choix des supports, etc...
Vous transmettez les justificatifs et signez les documents en ligne.
Si vous réalisez une donation, vous pouvez également mettre en place et signer le pacte adjoint en ligne.
Documentation du contrat
Comment souscrire au contrat d'assurance vie Altaprofits Vie ?
Une nouvelle possibilité, portée par un contrat historique
Altaprofits Vie pour les mineurs est une nouvelle façon de préparer l'avenir d'un enfant, adossée à l'expérience et aux caractéristiques du contrat historique Altaprofits Vie.
Peut-on ouvrir une assurance vie au nom d’un enfant mineur ?
Oui. Le contrat Altaprofits Vie peut être souscrit au nom d’un enfant mineur, dès son plus jeune âge.
À partir de quel âge peut-on ouvrir Altaprofits Vie pour un mineur ?
Altaprofits Vie peut être ouvert au nom d’un enfant dès sa naissance.
Qui est propriétaire de l’argent placé sur le contrat ?
Le contrat étant ouvert au nom du mineur, l’épargne constituée lui est destinée.
Qui peut gérer le contrat avant la majorité de l’enfant ?
Le contrat est géré pour le compte du mineur. Dans le cadre d’une donation assortie d’un pacte adjoint, un tiers administrateur peut notamment être désigné pour administrer les sommes concernées.
Que se passe-t-il lorsque l’enfant atteint 18 ans ?
À sa majorité, l’enfant peut en principe disposer de son contrat. Avec un pacte adjoint, les sommes données peuvent toutefois rester indisponibles jusqu’à l’âge prévu, entre 18 et 25 ans.
Qu’est-ce qu’un pacte adjoint ?
C’est un document qui accompagne une donation et permet au donateur de fixer les conditions d’administration et d’utilisation des sommes données à l’enfant.
Le pacte adjoint est-il obligatoire ?
Non. Le pacte adjoint est facultatif.
Jusqu’à quel âge les sommes peuvent-elles être rendues indisponibles ?
Le pacte adjoint permet de prévoir l’indisponibilité des sommes jusqu’à un âge choisi entre 18 et 25 ans.
Un grand-parent peut-il ouvrir ou alimenter le contrat ?
Un grand-parent peut effectuer une donation au profit de l’enfant, éventuellement encadrée par un pacte adjoint.
Quel est le montant minimum pour ouvrir le contrat ?
Altaprofits Vie est accessible à partir d’un versement initial de 300 €.
Peut-on effectuer des versements réguliers ?
Oui. Des versements programmés peuvent être mis en place à partir de 50 € par mois.
Quels supports d’investissement sont disponibles ?
Altaprofits Vie permet d’investir sur des fonds en euros et une sélection de supports en unités de compte, avec le choix entre gestion libre et gestion pilotée.
Quelle différence entre une assurance vie pour enfant et un Livret A ?
Le Livret A répond à une logique d’épargne disponible et sécurisée. L’assurance vie est davantage adaptée à un horizon de long terme et permet de diversifier l’épargne sur différents supports, avec un risque de perte en capital pour les unités de compte.
La souscription est-elle entièrement réalisable en ligne ?
Oui. Altaprofits Vie pour les mineurs bénéficie d’un parcours de souscription entièrement digitalisé, y compris pour le pacte adjoint.
Parents
Préparez son entrée dans la vie adulte
Constituez progressivement une épargne au nom de votre enfant et préparez les dépenses importantes de son entrée dans la vie adulte.
Grands-parents et proches
Transmettez avec sérénité
Transmettez une somme à un enfant ou à un petit-enfant, avec la possibilité d'en organiser l'administration et les conditions de disponibilité grâce à un pacte adjoint.